
Dados públicos da Receita Federal mostram que dois em cada três CNPJs obrigados já destacam a Contribuição sobre Bens e Serviços nas notas fiscais.
A maior parte das notas fiscais emitidas no país por empresas obrigadas a destacar a Contribuição sobre Bens e Serviços (CBS) já traz o novo tributo. Nos últimos 30 dias, essas empresas emitiram 3,7 bilhões de documentos fiscais com destaque da CBS e 0,6 bilhão sem o destaque. Isso significa que, de cada 10 documentos emitidos, quase 9 já informam a CBS conforme prevê as regras da nova Reforma Tributária.
O avanço também aparece quando se olha para quem emite as notas. No mesmo período, 1.275.356 estabelecimentos de empresas obrigadas emitiram documentos fiscais. Desse total, 489.326 destacaram a CBS em todas as notas e outros 365.826 destacaram o tributo em parte delas. Somados, são 855.152 estabelecimentos, o equivalente a quase dois terços (67%) do total, ou dois em cada três CNPJs obrigados.
Os números estão no painel de Registro de Operações de Consumo (ROC) da Receita Federal. A última atualização é de 8 de outubro de 2026 e inclui notas emitidas até as 23h59 do dia 7. O painel é público e pode ser acompanhado pelo painel de Dados da RFB.
As empresas optantes pelo Simples Nacional não estão obrigadas a destacar a CBS neste ano e, por isso, ficam fora desse cálculo.
Transporte e varejo à frente
O percentual de estabelecimentos que já destacam a CBS, em todas ou em parte das notas, varia conforme o tipo de documento fiscal:
● Conhecimento de Transporte Eletrônico (CT-e): emitido por transportadoras de carga: 87% dos emissores já destacam a CBS
○ 8.124 em todas as notas
○ 17.139 em parte delas
● Nota Fiscal Fatura de Serviços de Comunicação (NFCom), usada por operadoras de telefonia, internet e TV por assinatura: 82% dos emissores destacam a CBS
○ 1.581 em todas as notas
○ 1.466 em parte delas
● Nota Fiscal de Consumidor Eletrônica (NFC-e), emitida no varejo, em vendas ao consumidor final, como supermercados, farmácias, restaurantes e postos de combustível: 81% dos emissores já destacam a CBS
○ Sendo 73.841 em todas as notas e
○ 94.827 em parte delas
● Nota Fiscal Eletrônica (NF-e), usada principalmente por indústrias, atacadistas e distribuidores na venda de mercadorias: 78% dos emissores já destacam a CBS
○ 247.783 em todas as notas
○ 268.015 em parte delas
Regras e prazos definidos
As obrigações das empresas e demais contribuintes da CBS e do IBS estão definidas no regulamento dos dois tributos e em atos conjuntos da Receita Federal e do Comitê Gestor do IBS (CGIBS).
A reforma tributária terá início em 2027, com a cobrança integral da CBS. O período de testes do IBS também será em 2027. A vigência integral do IBS deve ocorrer em 2033, depois de uma transição gradual em que o ICMS e o ISS serão reduzidos entre 2029 e 2032. Esses prazos são constitucionais e não podem ser alterados a critério da Receita Federal ou do CGIBS.
Orientação
A Receita Federal e o CGIBS recomendam que os contribuintes planejem e façam as adaptações necessárias em sistemas e processos, conforme a realidade de cada um e dentro dos prazos estabelecidos. Atualizações sobre obrigações e prazos devem ser acompanhadas nos canais oficiais da Receita Federal e do CGIBS.
Fonte: Receita Federal
Reforma Tributária: Publicado o Ato Técnico Conjunto RFB/CGIBS nº 7 aprovando a versão 1.01 da Nota Técnica 009 NFS-e e a Nota Técnica 010 da NFS-e Via
Os documentos técnicos trazem mudanças no leiaute da nota fiscal de serviço para o IBS e a CBS, regras específicas para comércio exterior, condomínios e eventos, e o Evento de Manifestação do Adquirente da NFS-e Via.
A Receita Federal e o Comitê Gestor do IBS publicaram, em 1º de outubro de 2026, o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria Executiva nº 7, de 28 de setembro de 2026. O ato aprova a versão 1.01 da Nota Técnica 009 e a Nota Técnica 010 da NFS-e, com atualizações que alcançam quem emite, quem recebe e quem desenvolve sistemas para a nota fiscal de serviços eletrônica.
Nota Técnica 009 versão 1.01
A versão 1.01 da NT 009 amplia as alterações de leiaute apresentadas na primeira versão da NT em 4 de junho de 2026. Também foram aprovados a versão 1.04.01 do anexo de Leiaute e Regras de Negócio e a versão 1.03.00 da tabela de Indicadores de Operação. As principais atualizações trazidas pela NT são:
Local de destino do ISSQN devido no fornecimento de mão de obra (subitem 17.05) e validação de endereços.
O imposto será devido no município do destinatário quando ele tiver a mesma raiz de CNPJ ou o mesmo CPF do tomador. Nos demais casos, será devido no município do tomador.
Em todas as operações, a DPS será rejeitada se o município informado para o tomador ou o destinatário divergir do cadastro do CNPJ ou do CPF.
Comércio exterior (comExt)
• Foram criados os campos de número e valor da fatura e do contrato de câmbio, exigidos pelos regulamentos do IBS e da CBS;
• Foi incluída a modalidade “5 – Consumo concomitante no território nacional e exterior”;
• Os campos nDI e nRE passam a se chamar nDUIMP e nDUE;
• A moeda informada na nota terá validação pela tabela de moedas do Banco Central; e
• A partir de 2027, o valor “Desconhecido” deixa de ser aceito nas notas compartilhadas com o ADN.
Ajuste da base de cálculo do IBS e da CBS no comércio exterior (vAjusteBCIBSCBSComExt)
O novo campo, que pode ser positivo ou negativo, ajusta apenas a base de cálculo do IBS e da CBS, sem alterar o valor do serviço. Aplica-se a diferenças de conversão cambial em relação à PTAX, ao fator de redução na importação de serviços financeiros e à parcela acima do valor de mercado em operações entre partes relacionadas.
Município do evento (atvEvento)
Nos subitens 12.13 e 17.10, será possível informar o município do evento quando ele for diferente do local da prestação, já que é nele que incidem o IBS e a CBS. Para o subitem 17.10, o grupo atvEvento passa a ser obrigatório.
Operações de condomínios
Foi criado o código 99.05.01, dentro do grupo de fatos geradores de IBS e CBS, mas não do ISSQN. Ele se destina a taxas e demais valores cobrados pelo condomínio edilício. Um grupo próprio detalha cobranças e descontos. O valor do serviço e os descontos da nota passam a ser calculados a partir desses registros. Além disso, o grupo imóvel torna-se obrigatório nessas operações.
Versão da Calculadora de Tributos (verCalcIBSCBS)
A NFS-e passa a informar qual versão da Calculadora de Tributos do IBS e da CBS foi usada na emissão. O campo é preenchido pela Sefin Nacional nas notas emitidas pelos emissores públicos nacionais. Não é gerado nem preenchido nas notas emitidas em sistemas municipais próprios e compartilhadas com o ADN.
Reorganização de campos
Os campos indDest e dest foram levados para a raiz da DPS, logo após os dados do tomador. Com isso, o leiaute acompanha a lógica das pessoas que participam da operação. Os campos CST e cClassTrib foram posicionados antes do grupo gIBSCBS. O enquadramento da operação passa a definir, pelo indicador ind_gIBSCBS, se o detalhamento do IBS e da CBS precisa ser informado. A mudança resolve casos como isenção (CST 400), imunidade (410) e tributação em documento específico (820).
Documentação técnica e datas de implantação da NT 009
A documentação técnica da versão 1.01 da NT 009 pode ser acessada aqui.
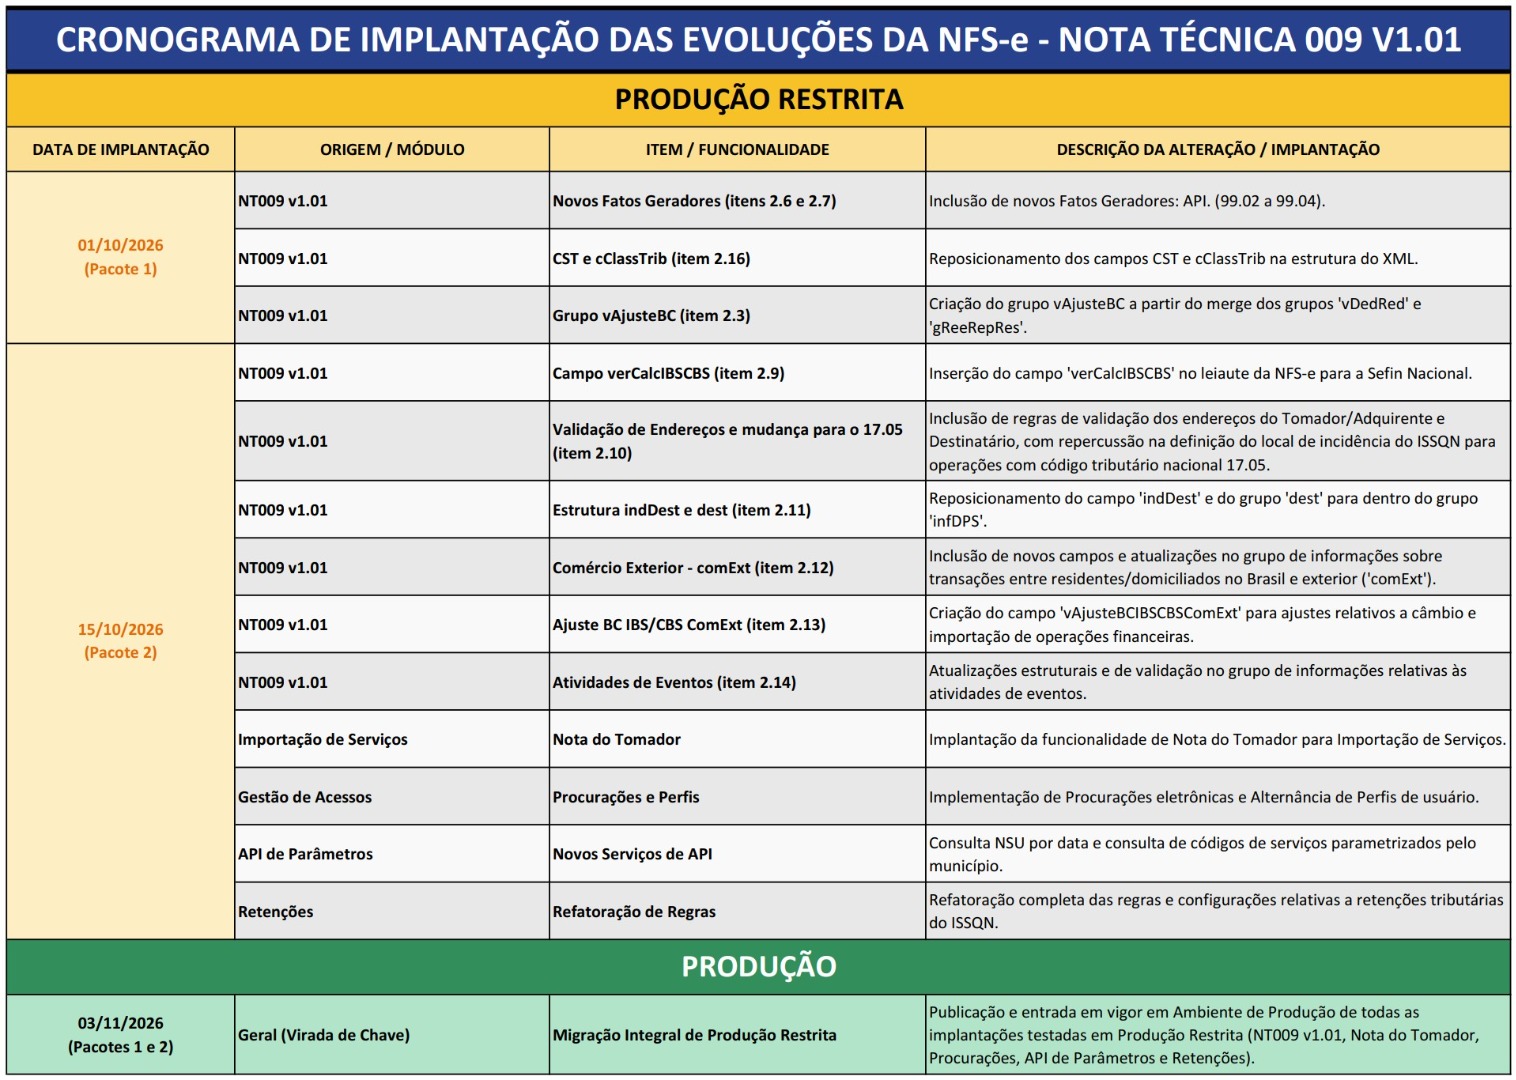
O cronograma de implantação das atualizações da NT está na imagem abaixo.
Nota Técnica 010 – NFS-e Via
A NT 010 atualiza a NFS-e Via e regulamenta a manifestação do adquirente sobre a nota recebida.
O que muda para o tomador do serviço
A principal novidade da NT 010 é o leiaute do Evento de Manifestação do Adquirente (versão 1.00). Com ele, o tomador poderá registrar na própria NFS-e a sua posição sobre o serviço. Há duas possibilidades, que não podem ser usadas ao mesmo tempo:
– Manifestação com aceite: o adquirente confirma que o serviço foi prestado.
– Manifestação com rejeição: o adquirente aponta divergências ou declara que desconhece a nota.
Atualizações de leiaute
A NT 010 também atualiza o leiaute da NFS-e Via, que passa para a versão 1.01. O campo de modalidade de pagamento (modPagamento) ganhou a opção “6. Sem cobrança”.disponível aqui.
Documentação técnica e datas de implantação da NT 010
As atualizações da NT 010 serão implantadas nas seguintes datas:
– Ambiente de Produção Restrita (testes): 5 de outubro de 2026.
– Ambiente de Produção: 19 de outubro de 2026.
A documentação técnica da NT 010 está disponível aqui.
Fonte: Portal NFS-e
Reforma Tributária: Comitê Gestor da NFS-e se reúne Belo Horizonte/MG para homologar novas funcionalidades para a Reforma Tributária
Entre os dias 5 e 9 de outubro, o Comitê Gestor da Nota Fiscal de Serviço Eletrônica de Padrão Nacional (CGNFS-e) promoveu, nas instalações do Serviço Federal de Processamento de Dados (Serpro) em Belo Horizonte/MG, o evento presencial de Homologação das Novas Funcionalidades no Âmbito da Reforma Tributária.
Os trabalhos foram coordenados pelo presidente do CGNFS-e, Alex Hudson Carneiro, e pelo secretário-executivo, Carlos Eduardo Burkle. O encontro contou com a participação de membros da Secretaria Executiva, dos Grupos de Trabalho do CGNFS-e, de auditores da Receita Federal do Brasil (RFB) e de representantes dos Municípios de São Paulo/SP, Campinas/SP, Recife/PE, Olinda/PE, Manaus/AM, Fortaleza/CE, Araruama/RJ, Belo Horizonte/MG, Porto Alegre/RS, Sinop/MT, entre outros.
A condução presencial dos testes e validações é esforço conjunto que tem o objetivo de garantir maior celeridade, eficiência e assertividade ao processo, mitigando riscos operacionais e viabilizando a pronta identificação e correção de eventuais inconsistências. A ação é necessária tendo em vista o curto prazo para a transição dos novos tributos, e deve assegurar o cumprimento dos prazos legais estipulados no Ato Conjunto RFB/CGIBS nº 4/2026.
Durante a jornada de trabalho, as equipes realizam a homologação de diversas demandas. Entre elas, evoluções do ecossistema da NFS-e, abrangendo a Nota do Tomador/Intermediário para Importação de Serviços; a refatoração das configurações e regras de retenção do Imposto sobre Serviços de Qualquer Natureza (ISSQN); as rotinas de procurações e alternância de perfis; os novos serviços disponibilizados na API de Parâmetros Municipais; e a liberação da Sefin Nacional para os optantes do Simples Nacional. Além disso, os trabalhos contemplam os ajustes decorrentes da versão 1.01 da Nota Técnica NT 009 (leia a notícia aqui e acesse a NT 009 aqui), que incluem alterações no Grupo Destinatário, adequações do item 17.05 às novas regras do ISSQN, novas validações de endereço do tomador/adquirente e destinatário, bem como a inclusão do código do município (cMun) no grupo de Atividades em Evento (AtvEvento).
A iniciativa reforça a parceria contínua entre o CGNFS-e, a Receita Federal do Brasil, o Serpro e as administrações tributárias municipais para consolidar a infraestrutura tecnológica necessária aos avanços da Reforma Tributária e da arrecadação do ISSQN durante a transição.
Fonte: Portal NFS-e